Plusieurs changements entrent en vigueur en novembre 2026

Une baisse des prix du carburant à la pompe

À compter de ce 1ᵉʳ novembre, le prix du gazole commence à baisser dans les stations-service françaises. Une situation qui découle de la décision du gouvernement de débloquer 10 millions de barils issus des réserves stratégiques. L’exécutif espère ainsi obtenir une diminution du prix de 12 à 18 centimes par litre en moyenne.

  1. Aide carburant « grand rouleur »

Vous êtes concerné si vous utilisez votre véhicule personnel de manière intensive pour le travail, que vous soyez salarié ou indépendant. « L’aide grand rouleur » est renouvelée et élargie pour les mois d’octobre, novembre, décembre. 

Cette indemnité forfaitaire s’élève à 100 euros pour les trois mois concernés et est équivalente à 40 centimes par litre contre 20 centimes par litre auparavant. Son versement est automatique pour les personnes ayant déjà bénéficié de l’aide « grand rouleur » cette année. Pour les autres, rendez-vous sur impots.gouv.fr.

  • Prix du gaz : une hausse de 6,6 %

À compter du 1er novembre 2026, le prix repère de vente de gaz augmente de 6,6 % TTC en moyenne par rapport au mois précédent. Il passe ainsi de 182,88 euros à 194,90 euros TTC par mégawattheure (MWh), contre le mois d’octobre 2026.

Cette évolution concerne principalement les consommateurs dont l’offre de gaz est indexée sur le prix repère de vente. En revanche, les ménages ayant souscrit un contrat à prix fixe ne sont pas directement concernés par cette hausse.


L’augmentation des retraites du privé

Ce mois de novembre est aussi synonyme de bonne nouvelle pour les retraités du secteur privé. Car les pensions de l’Agirc-Arrco vont être revalorisées de +1,4 %, à compter du 1ᵉʳ novembre.


Une nouvelle taxe de 2 euros sur les colis

Les amateurs de shopping en ligne vont également devoir composer avec une nouveauté. Depuis ce 1ᵉʳ novembre, de nouveaux frais de traitement de 2 euros par catégorie d’article s’appliquent aux colis expédiés depuis des pays situés hors de l’Union européenne.

Ces nouveaux frais s’ajoutent au droit de douane forfaitaire de 3 euros par catégorie d’article, déjà appliqué depuis le 1ᵉʳ juillet 2026 aux colis d’une valeur inférieure ou égale à 150 euros.

Crédit à la consommation : de nouvelles règles

Le 20 novembre, de nouvelles dispositions relatives au crédit à la consommation entrent en vigueur afin de renforcer la protection des emprunteurs et de prévenir les situations de surendettement.

Maladie professionnelle : un nouveau plafond pour les indemnités journalières

À compter du 1er novembre 2026, le plafond de salaire pris en compte pour calculer les indemnités journalières versées en cas d’accident du travail ou de maladie professionnelle est abaissé. Ce plafond est désormais fixé à 1,8 fois le Smic.

Cette évolution peut entraîner une diminution des indemnités journalières pour les salariés dont la rémunération dépasse ce seuil. Toutefois, pour les salariés éligibles, cette baisse doit être compensée par l’employeur grâce à un complément de salaire plus élevé.

Pneus hiver et chaînes redeviennent obligatoires

À partir du 1er novembre 2026 et jusqu’au 31 mars 2027, l’obligation de disposer d’équipements hivernaux entre de nouveau en vigueur dans certaines communes situées en zone de montagne. Les automobilistes concernés doivent ainsi respecter les obligations relatives aux pneus hiver ou aux dispositifs antidérapants, comme les chaînes.

Pour en savoir plus : https://www.info.gouv.fr/actualite/ce-qui-change-en-novembre-2026 et également sur ce site http://viguiesm.fr/wp-content/uploads/2026/11/Plusieurs-changements-entrent-en-vigueur-en-novembre-2026.pdf
Prime de transport versée au salarié : le plafond d’exonération est revalorisé temporairement

Pour aider les salariés à faire face à la hausse des carburants, le Gouvernement avait annoncé au mois de septembre une hausse du plafond de la « prime carburant ». Deux décrets parus le 21 octobre 2026 confirment le relèvement temporaire de la limite d’exonération des indemnités de transport dont peuvent bénéficier les salariés. Viguié Social Mobilité fait le point.

Rappels sur la prime de transport

Le salarié peut bénéficier d’une prime de transport de la part de son employeur lorsqu’il engage des frais pour ses déplacements entre sa résidence habituelle et son lieu de travail.

Cette prime couvre tout ou partie des frais de carburant (essence et diesel) ou des frais de recharge ou d’alimentation des véhicules électriques, hybrides rechargeables ou à hydrogène.

Elle est facultative. Les modalités et les critères d’attribution sont fixés :

  • par un accord d’entreprise ou interentreprises ;
  • ou par un accord de branche, en l’absence d’accord d’entreprise ;
  • ou par une décision unilatérale de l’employeur s’il n’y a pas d’accord de branche (après consultation du Comité social et économique s’il y en a un).

Le décret 2026-974 du 20 octobre 2026 indique que les limites d’exonération des avantages liés aux frais de transports personnels continuent d’être les suivantes :

  • 600 € par an pour la prise en charge des frais de carburant ou d’alimentation des véhicules électriques ;
  • 600 € par an pour la prise en charge du forfait mobilités durables (FMD), dans la limite de 300 € pour les frais de carburant ;
  • 900 € en cas de cumul du forfait mobilités durables avec la prise en charge des abonnements de transport (ou, s’il est supérieur, le montant de la prise en charge liée aux abonnements de transport) ;
  • 310 € pour la prise en charge par une collectivité territoriale, un EPCI (établissement public de coopération intercommunale) ou France Travail, des frais engagés par les salariés dont le domicile est distant d’au moins 30 km du lieu de travail ou les conducteurs en covoiturage.

Rappel

L’employeur peut, de façon facultative, proposer un forfait mobilités durables (FMD) aux salariés utilisant des modes de transport « alternatifs » (vélo, vélo électrique, 2 roues motorisés, covoiturage, etc.) pour se rendre sur leur lieu de travail.

Une nouvelle limite unique d’exonération fixée à 1 000 € jusqu’au 31 décembre 2026

Dans le contexte de hausse des carburants, le décret relève temporairement ces montants : les sommes versées entre le 1er octobre et le 31 décembre 2026 par l’employeur sont exonérées dans la limite de 1 000€.

Quelles sont les conditions d’attribution de la prime carburant jusqu’au 31 décembre 2026 ?

Pour les sommes versées jusqu’au 31 décembre 2026, les conditions d’éligibilité sont par ailleurs assouplies.

Ces assouplissements sont strictement limités aux frais de carburant. Ils ne concernent ni les frais d’alimentation des véhicules électriques ni le forfait mobilités durables.

Dans le régime de droit commun, la prime relative aux frais de carburant ne peut pas se cumuler avec la prise en charge obligatoire des abonnements aux transports publics, par l’employeur. D’autre part, seuls les salariés contraints d’utiliser leur véhicule pour aller travailler peuvent y prétendre (résidence habituelle ou lieu de travail situés dans une commune non desservie par un service public de transport collectif ou un service privé mis en place par l’employeur ; horaires de travail ne permettant pas d’utiliser les transports en commun).

Ces conditions sont modifiées jusqu’au 31 décembre 2026.

Voir aussi :

  Prise en charge des frais de carburant et d’alimentation des véhicules (prime carburant)

  Une nouvelle aide de 100 euros pour les travailleurs « grands rouleurs »

  Évolution du traitement social de la prise en charge par l’employeur des frais de carburant BOSS (Bulletin officiel de la sécurité sociale)

A13 fermée, privilégier les transports en commun !

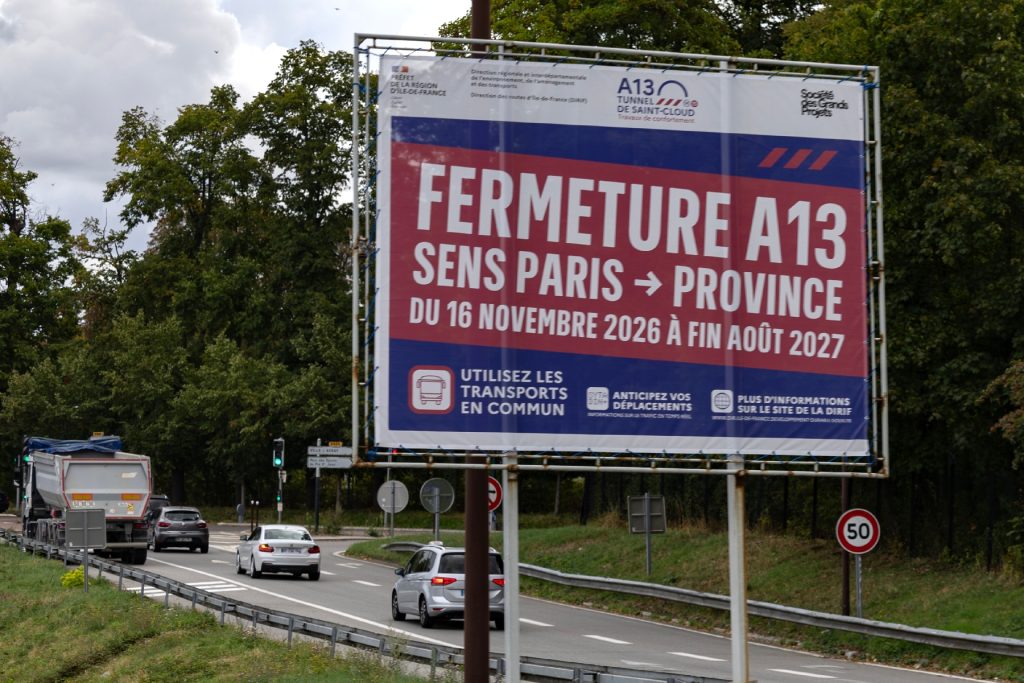
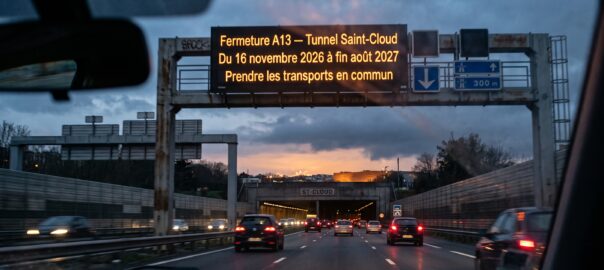
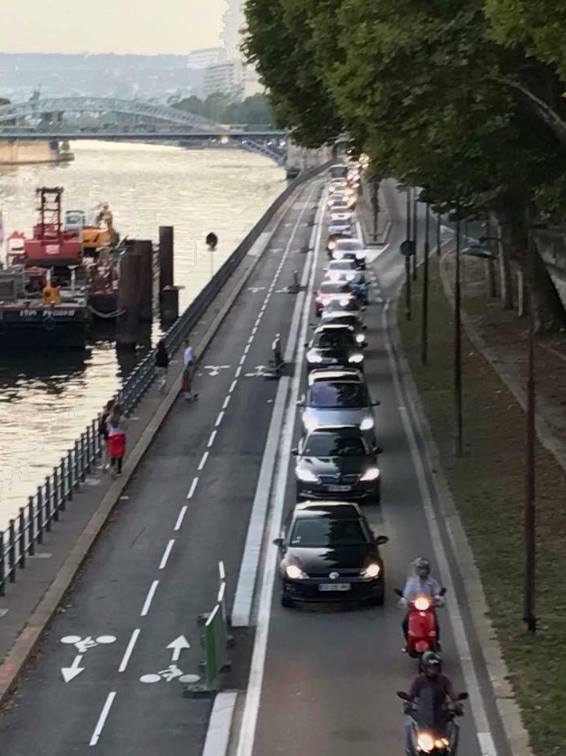
Tout utilisateur des transports en Ile-de-France a pu constater (et pas uniquement au niveau de la porte de Saint Cloud) ces messages lumineux et autres annonçant la prochaine fermeture de l’autoroute A13 au niveau du tunnel de Saint Cloud du 16 novembre 2026, à… fin aout 2027.

Une fermeture non pas pour une ou deux nuits, mais pour plus de 9 mois au moins (les travaux, on sait quand çà commence, rarement quand ça finit… suivez les dates d’ouverture du métro du grand Paris…

Une durée de fermeture qui fait s’écarquiller les yeux et se demander si on est devenu un pays du tiers monde, ou si on a bien lu…

L’autre étonnement, c’est celui qui nous demande de privilégier les transports en commun, même quand il n’y a pas (voir mes propos liminaires sur le retard de la ligne 15 et suivantes), mais un mode de transport qui fera plaisir à tous les transporteurs de marchandises qui n’ont d’autre choix que la route et qui seront heureux qu’on leur demande de privilégier la route…

Quel aménagement du territoire français en 2050 ? Un plan Freycinet pour le XXIe siècle

Du plan Freycinet de 1879 aux grands programmes ferroviaires, énergétiques et numériques du XXe siècle, la France a hérité d’un patrimoine d’infrastructures d’une richesse exceptionnelle. Pour autant, ce legs de l’histoire vieillit et les besoins d’investissement s’accumulent.

Dans un contexte budgétaire contraint et face aux exigences environnementales, quels principes et quelles priorités se fixer pour les infrastructures de demain ? Quels sont les leviers pour passer d’un paradigme de la construction systématique à celui de l’entretien, du renouvellement et de la régénération du patrimoine existant ?

Au terme d’une mission confiée par Clément Beaune, Haut-commissaire à la Stratégie et au Plan, à Michel Lalande, ancien préfet, ce rapport propose une nouvelle politique d’infrastructures et d’aménagement du territoire adaptée aux grands défis du XXIe siècle.

https://www.strategie-plan.gouv.fr/publications/quel-amenagement-du-territoire-francais-en-2050-un-plan-freycinet-pour-le-xxie-siecle

Ce rapport fait très utilement suite notamment à celui-ci publié en 2022 :

https://www.strategie-plan.gouv.fr/publications/prospective-2040-2060-transports-mobilites-20-ans-reussir-collectivement-deplacements

Prospective 2040-2060 des transports et des mobilités

Covoiturage, trains autonomes… comment nous déplacerons-nous dans 20 ou 40 ans ? Si la prospective est un exercice incertain, une chose est sûre en revanche, le secteur des transports devra se décarboner quasi totalement en l’espace d’une génération. Pour éclairer le débat, France Stratégie et le Conseil général de l’Environnement et du Développement durable (CGEDD) ont mené un exercice exploratoire à horizon 2040-2060, avec un regard particulier sur 2030.

Écotaxe poids lourds : véhicules concernés, tarifs, impayés… ce qu’il faut savoir

Deux décrets publiés durant l’été 2026 au Journal officiel précisent les modalités d’application de l’écotaxe poids lourds pour les collectivités souhaitant franchir le pas. Ils encadrent notamment les catégories de véhicules, les niveaux de taxation selon les émissions de CO₂ et les règles de recouvrement en cas d’impayé.

Au cœur de l’été, ces deux décrets apportent plus de précisions concernant les modalités d’application de la « taxe sur l’utilisation par les poids lourds de certaines voies du domaine public routier », ou autrement dit l’écotaxe poids lourds à lire dans le journal du poids lourd.

Rappelons en premier lieu qu’il ne s’agit pas de décrets instaurant cette écotaxe partout en France. Ce sont les régions ou départements qui peuvent prendre la décision de la mettre en place sur certaines routes. Ces décrets encadrent leurs possibilités, notamment en matière de taxation.

  • Des niveaux selon les émissions

Ainsi, le décret définit les catégories de véhicules, les classes d’émissions de CO₂ et les différents paramètres qui peuvent entrer dans le calcul de la taxe. Quatre classes de véhicules sont définies : moins de 12 tonnes (PTAC), de 12 à 18 tonnes, de 18 à 32 tonnes et plus de 32 tonnes. A lire dans le Journal du Poids Lourd

à Varsovie, un tunnel ne sert plus aux voitures. Il sert aux arbres.

C’est exactement le genre d’arbitrage qui m’intéresse depuis des années sur le terrain transport.

On passe notre temps à opposer circulation, adaptation climatique, qualité urbaine et acceptabilité politique. Mauvais réflexe.

Quand une infrastructure existante devient une réserve d’eau pour le végétal en surface, on ne parle plus seulement de voirie. On parle de doctrine publique. De sobriété foncière. Et d’une autre façon de penser l’utilité d’un ouvrage déjà payé.

J’ai vu trop de débats locaux bloqués par une question mal posée : « on garde ou on supprime ? »

La bonne question est souvent ailleurs.

Que peut encore rendre cet espace au territoire, en 2026, avec les contraintes d’eau, de chaleur, de budget et de voisinage que nous connaissons tous dans nos collectivités ?

C’est là que se joue la crédibilité des politiques de mobilité.

Pas dans les slogans.

Dans la capacité à faire muter un actif technique en service concret pour la ville, sans repartir de zéro, et en assumant que la route, le tunnel ou le parking de demain ne ressembleront pas à ceux d’hier.

Les élus mobilité qui prendront ce virage tôt auront un temps d’avance. Pas seulement sur le climat. Sur la preuve.

Je serais heureux d’échanger avec celles et ceux qui travaillent déjà ces conversions discrètes, mais décisives.

Les émissions de gaz à effet de serre ont baissé d’1,5 % en 2025, selon les estimations du Citepa

Les émissions de gaz à effet de serre ont baissé d’1,5 % en 2025 en France, selon les estimations actualisées du Citepa publiées le 8 avril 2026. La réduction des émissions est ainsi plus faible que celle annoncée en janvier dernier (1,6 %). Pour l’association, ce rythme de réduction des émissions est « insuffisant » pour respecter les objectifs contenus dans le projet de troisième stratégie nationale bas carbone. Le secteur des transports, notamment, est « en retard » et « nécessite des efforts supplémentaires ». Le secteur de la production d’énergie a, lui, vu ses émissions « légèrement augmenter ».

  • Le secteur des transports « en retard »

Dans le secteur des transports, le plus émetteur puisqu’il représente « à lui seul 34 % des émissions » du pays, la baisse n’atteint « que » 1,4 %, note le Citepa, (soit une baisse d’1,7 MtCO2e). La baisse est « principalement liée au transport routier (94 % des émissions), où l’on observe une diminution des ventes de carburants en dépit d’une légère hausse du trafic ». Et si « le transport aérien domestique poursuit sa diminution », au global, le secteur « demeure en retard par rapport à la trajectoire fixée par la SNBC 3, nécessitant des efforts supplémentaires ».Dans le secteur agricole, les émissions ont également « légèrement » diminué (‑1,2 %, soit 1 MtCO2e). Une tendance expliquée par « la baisse du cheptel bovin, tandis que la hausse des apports d’engrais entraîne une augmentation des émissions des cultures ». Pour le Citepa, cette évolution « reste globalement en ligne avec la trajectoire de la SNBC 3 ». Dans la revue sectorielle de planification écologique consacrée à l’agriculture qu’il a publiée le 2 avril 2026, le SGPE appelle à des « changements structurels » .

Cerema – Eléments méthodologiques pour la mise en place d’un contrôle automatisé des ZFE

La mise en œuvre des restrictions de circulation liées aux zones à faibles émissions suppose de disposer de dispositifs de contrôle fiables et juridiquement sécurisés. Une publication présente les éléments méthodologiques nécessaires pour concevoir un système automatisé capable d’identifier les véhicules autorisés et de vérifier le respect des règles.

Le document décrit les étapes de préparation du dispositif, notamment l’analyse du cadre réglementaire, la définition des scénarios de contrôle, l’implantation des équipements et l’organisation de la chaîne de traitement des données. Il précise également les exigences liées à la protection des informations collectées et aux modalités d’exploitation des résultats.

L’approche proposée insiste sur l’articulation entre choix techniques, organisation administrative et communication auprès du public. Elle vise à garantir l’efficacité du contrôle tout en assurant sa lisibilité et sa proportionnalité, afin de faciliter l’acceptation du dispositif et son intégration dans les politiques de mobilité et de qualité de l’air.

Cerema<https://www.cerema.fr/fr/actualites/elements-methodologiques-mise-place-controle-automatise-zfe>

Taxe sur les bureaux en Île-de-France et Provence avant le 1er mars 2026

Les propriétaires de locaux situés en Île-de-France et dans les départements des Bouches-du-Rhône, du Var et des Alpes-Maritimes doivent avant le 1er mars prochain, déclarer et régler la taxe sur les bureaux (TSB) ainsi que, le cas échéant, la taxe sur les surfaces de stationnement (actualité BOFiP du 4 février 2026).

Pour certains (ceux qui ont des flottes de véhicules et notamment les transporteurs, qui non seulement on des bureaux, mais aussi des parkings, c’est souvent la double voire la triple peine, en plus du paiement du Versement Mobilité (ex versement transport s’ils ont plus de 10 salariés), et le remboursement de 50% du Pass Navigo… 

​Champ d’application de la TSB

La TSB s’applique aux propriétaires, au 1er janvier de l’année d’imposition, de locaux situés en Île-de-France et depuis 2023, dans les départements des Bouches-du-Rhône (13), du Var (83) et des Alpes-Maritimes (06). Pour l’Île-de-France, le montant de la taxe dépend de la surface des locaux et des tarifs applicables selon la circonscription où se situe le bien.

CirconscriptionsCommunes concernées
1re circonscription1er, 2e, 7e, 8e, 9e, 10e, 15e, 16e et 17e arrondissements de Paris et les communes de Boulogne-Billancourt, Courbevoie, Issy-les-Moulineaux, Levallois-Perret, Neuilly-sur-Seine et Puteaux
2e circonscriptionParis et département des Hauts-de-Seine en dehors des zones correspondant à la 1re circonscription
3e circonscriptionCommunes de l’unité urbaine de Paris autres que Paris et les communes des Hauts-de-Seine
4e circonscriptionAutres communes de la région Île-de-France

Les surfaces de stationnement taxables à la TSB s’entendent uniquement des emplacements de stationnement, nous nous étions battus à l’époque pour a minima l’obtenir…

Il résulte de la lettre même des dispositions du 4° du III de l’article 231 ter du code général des impôts que les surfaces de stationnement qui y sont mentionnées s’entendent des seules aires, couvertes ou non, destinées au stationnement des véhicules, à l’exclusion des dépendances immédiates et indissociables de celles-ci, telles les voies de circulation internes desservant les emplacements de stationnement (CE, décision du 15 novembre 2021, n° 439014, ECLI:FR:CECHS:2021:439014.20211115).

Par conséquent, seuls les emplacements de stationnement des véhicules et non les accès nécessairement requis pour accéder à ces emplacements (voies de circulation et rampes d’accès) sont taxables à la TSS.

En savoir plus sur :https://entreprendre.service-public.gouv.fr/vosdroits/F20668

Ou encore sur : https://bofip.impots.gouv.fr/bofip/10162-PGP.html/identifiant%3DBOI-IF-AUT-140-20250205

Et si vous avez besoin de conseil (ou d’un bon avocat) pour en limiter l’impact, après un redressement, par exemple par drone et sur 3 ans comme cela à pu déjà arriver, n’hésitez pas à nous contacter, nous vous conseillerons ou vous orienterons….

compte rendu en image de la journée professionnelle du 8 juin 2021 à la mairie de Paris

le Président Gibergues en grande discussion avec la ministre Anne Marie IDRAC, aujourd’hui présidente de France Logistique
echange de discours de bienvenue entre David Belliard et le Président Alexis Gibergues
Stephane Levesque, directeur de l’Union Routière, pose en préalable les chiffres de la route!